2024年中国清洁电器行业趋势研判 产业链图谱、零售额、消费格局及发展趋势分析
随着居民生活水平的提升和健康意识的增强,清洁电器作为改善居家环境的重要工具,近年来在中国市场迎来快速发展。2024年,清洁电器行业在产品推新迭代加速、品牌出海热潮翻涌的背景下,呈现出新的发展态势。本文将从产业链图谱、零售额、消费格局及发展趋势等方面进行深入分析,为行业参与者提供参考。
一、产业链图谱:上下游协同发展,核心环节自主可控
中国清洁电器产业链已形成较为完整的体系。上游主要包括原材料(塑料、金属、电子元器件等)和核心零部件(电机、电池、传感器、激光雷达、AI芯片等)供应商。其中,电机和电池是决定产品性能的关键,国内企业如莱克电气、星德胜等在高速电机领域已具备较强竞争力;激光雷达和AI芯片则依赖进口与国产并行,但国产化率逐步提升。中游为清洁电器整机制造商,代表企业包括科沃斯、石头科技、云鲸智能、追觅科技、小米等,涵盖扫地机器人、洗地机、吸尘器、擦窗机器人等品类。下游销售渠道则包括线上电商平台(天猫、京东、抖音等)和线下家电连锁、商超等。整体来看,产业链上下游协同效应增强,核心零部件自主可控能力不断提升,为行业高质量发展奠定基础。
二、零售额:市场规模持续扩大,增速趋于平稳
2024年,中国清洁电器市场零售额保持增长态势。据相关数据显示,2023年中国清洁电器零售额已突破500亿元,同比增长约10%。进入2024年,虽然整体消费环境承压,但清洁电器凭借其刚需属性及产品创新,依然实现稳健增长,预计全年零售额将达到550亿元左右,同比增长8%-10%。其中,扫地机器人仍是最大细分品类,占比约45%;洗地机增速最快,占比提升至30%左右;吸尘器占比约20%,其余为擦窗机器人等新兴品类。线上渠道贡献了超过80%的零售额,抖音等内容电商成为重要增长极。随着产品结构升级和均价提升,零售额增长动力从“量增”转向“价增”,高端化趋势明显。
三、消费格局:年轻群体成主力,下沉市场潜力释放
从消费人群看,80后、90后乃至00后成为清洁电器消费主力军,他们注重生活品质、青睐科技产品,对智能化和便捷性要求高。从区域看,一二线城市渗透率较高,但增长趋缓;三四线及以下城市随着收入水平提升和电商渠道下沉,正成为新的增长引擎,2024年下沉市场贡献率进一步提升。从产品偏好来看,消费者对全能型基站(自动集尘、自动洗拖布、自动补水等)需求旺盛,洗地机因“吸拖洗一体”特性受到有孩家庭欢迎。健康除菌、智能避障、语音控制等功能成为购买决策的重要因素。品牌方面,国产品牌占据主导地位,科沃斯、石头、云鲸、追觅等头部品牌市场份额合计超过60%,但竞争日趋激烈,价格战与差异化并存。
四、发展趋势:产品迭代加速,品牌出海成热潮
- 产品推新迭代加速:2024年,清洁电器产品创新步伐加快,扫地机器人向“全能基站+机械臂”方向进化,如追觅推出机械臂扫地机,石头科技发布自清洁全能基站产品;洗地机则向轻量化、智能化、多场景适配发展,如添可推出智能洗地机新品。AI技术深度赋能,语音交互、场景识别、自主决策能力显著提升,产品体验持续优化。
- 品牌出海热潮翻涌:国内市场竞争白热化,头部品牌纷纷加速全球化布局。石头科技、科沃斯、追觅等企业在欧洲、东南亚、北美等市场表现亮眼,通过跨境电商和本地化运营拓展渠道。2024年,中国清洁电器品牌出海从“产品输出”向“品牌输出”转变,海外收入占比不断提升,成为企业增长新引擎。
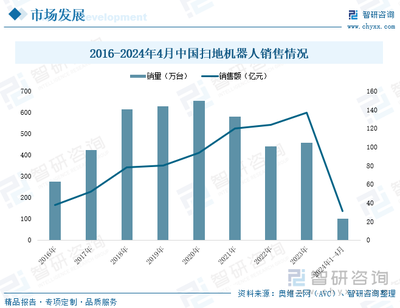
- 消费机器人销售高涨:作为清洁电器的重要分支,消费机器人(扫地机器人、擦窗机器人等)销售持续走高。2024年,扫地机器人销量预计超过500万台,同比增长约12%。随着技术成熟和成本下降,消费机器人正从“尝鲜”走向“刚需”,未来市场空间广阔。
- 绿色健康与智能互联:消费者对除菌、尘袋自清洁等功能关注度提升,产品设计更注重环保材料应用。智能家居生态互联成为趋势,清洁电器与智能音箱、手机App等联动,提升使用便捷性。
- 渠道融合与体验升级:线上线下一体化加速,品牌通过线下体验店、快闪店增强用户互动,同时利用直播带货、社交电商等新玩法触达消费者。
2024年中国清洁电器行业在产业链协同、零售额增长、消费格局演变及创新驱动下,继续保持良好发展势头。随着技术迭代和全球化战略深入,行业将迈向更高质量的发展阶段。
如若转载,请注明出处:http://www.hbjnyc.com/product/34.html
更新时间:2026-10-24 15:02:06